Hoeveel omzet hebt u nodig om van uw eenmanszaak te leven? Welk startbudget is nodig en hoeveel geld houdt u over na beroepskosten, sociale bijdragen en belastingen?
Een financieel plan voor een eenmanszaak brengt die vragen samen. Het toont niet alleen een verwachte winst, maar ook wanneer geld binnenkomt, welke betalingen u moet doen en hoeveel u verantwoord privé kunt opnemen.
Deze gids werkt een fictieve dienstverlenende eenmanszaak uit: startfinanciering, omzet, kosten, resultaat en een kasplan voor de eerste maanden. Gebruik onze calculator financieringsbehoefte van een project om uw eigen vertrekpunt te bepalen.
Is een financieel plan verplicht voor een eenmanszaak?
Voor de gewone oprichting van een eenmanszaak bestaat niet dezelfde wettelijke verplichting tot een financieel oprichtingsplan als bij een BV.
Een financier, begeleider of specifieke steunregeling kan wel een plan vragen. Ook zonder verplichting helpt het u beoordelen of uw activiteit leefbaar is.
Bron: VLAIO — financieel plan bij starten als natuurlijke persoon.
Een eenmanszaak heeft bovendien geen afzonderlijke rechtspersoonlijkheid. Een financiële tegenslag kan dus uw persoonlijke situatie raken. Een plan moet ook rekening houden met uw huishouden.
Bron: Business Belgium — uw ondernemingsvorm kiezen.
Lees voor de praktische oprichting onze gids een eenmanszaak starten in België.
Wat neemt u op in het plan?
| Onderdeel | Vraag die u beantwoordt |
|---|---|
| Startbudget | Wat moet u vóór en rond de start betalen? |
| Financieringsplan | Waar komen de middelen vandaan? |
| Omzetprognose | Hoeveel verkoopt u, aan welke prijs? |
| Kostenbegroting | Welke vaste en variabele kosten ontstaan? |
| Resultatenprognose | Wat blijft over van de omzet? |
| Sociale en fiscale begroting | Welke betalingen en reserves zijn nodig? |
| Kasplan | Wanneer ontvangt en betaalt u geld? |
| Privébudget | Wat heeft uw huishouden nodig? |
| Risicoscenario | Wat gebeurt er bij minder omzet of tragere betalingen? |
Werk bij voorkeur twee jaar uit en maak minstens het eerste jaar maandelijks zichtbaar. Dit is een praktische aanbeveling voor dit model, geen afzonderlijke wettelijke oprichtingsvereiste voor een eenmanszaak.
Voorbeeld: een zelfstandige dienstverlener in hoofdberoep
We nemen een fictieve ondernemer die administratieve en digitale ondersteuning aan bedrijven verkoopt.
De aannames:
- een volledig eerste werkjaar;
- een tarief van 50 euro per factureerbaar uur, exclusief btw;
- 1.200 factureerbare uren in jaar 1;
- variabele beroepskosten van 10% van de omzet;
- geen werknemer;
- een normale btw-regeling met veronderstelde volledige aftrek op de voorbeeldinvestering;
- een privébehoefte van gemiddeld 1.800 euro per maand.
Alle budgetten zijn illustratief. Het zijn geen marktgemiddelden of persoonlijke fiscale berekeningen. Uw activiteit, statuut en gezinssituatie kunnen andere uitkomsten geven.
Stap 1: bereken het startbudget
| Behoefte | Bedrag |
|---|---|
| Computer en beroepsmateriaal: 5.000 euro + 21% btw | 6.050 euro |
| Eenmalige startuitgaven | 950 euro |
| Beschikbare kasbuffer na deze betalingen | 8.000 euro |
| Totaal startbudget | 15.000 euro |
De startuitgaven van 950 euro zijn in dit voorbeeld volledig als beroepskosten verondersteld, zonder afzonderlijke terugvorderbare btw. De werkelijke verwerking moet uit uw facturen volgen.
De computer en het materiaal worden in het resultaat niet volledig als kost van het eerste jaar opgenomen. We nemen een fictieve afschrijving van 1.000 euro per jaar op de aankoopwaarde exclusief aftrekbare btw, over vijf jaar.
Een kasbuffer is geen kostenpost: het is geld dat beschikbaar blijft voor toekomstige betalingen.
Financiering van de start
| Bron | Bedrag |
|---|---|
| Eigen middelen | 10.000 euro |
| Beroepslening | 5.000 euro |
| Totaal | 15.000 euro |
De lening is geen omzet. Ze verhoogt de beschikbare middelen en creëert een terugbetalingsverplichting.
Lees onze gids financiering voor starters om eigen middelen en mogelijke financieringsbronnen te vergelijken.
Stap 2: onderbouw de omzet
1.200 factureerbare uren × 50 euro = 60.000 euro omzet exclusief btw.
Dat is gemiddeld 100 factureerbare uren per maand. U werkt daarnaast aan prospectie, offertes, administratie en opleiding. Vakantie en ziekte verkleinen de beschikbare tijd.
Het plan moet daarom aantonen dat 1.200 uur haalbaar is: hoeveel klanten hebt u nodig, hoeveel uren kopen zij en wanneer beginnen de opdrachten?
Gebruik onze uur- en dagtariefcalculator om tarief en beschikbare tijd samen te beoordelen.
Een factuur is ook nog geen ontvangst. Het kasplan houdt rekening met betalingstermijnen.
Stap 3: begroot de beroepskosten
Terugkerende vaste kosten
| Post | Jaarbudget |
|---|---|
| Boekhouding en administratieve ondersteuning | 2.400 euro |
| Software, telefonie en bankkosten | 1.800 euro |
| Verzekeringen | 1.200 euro |
| Werkruimte en beroepsmatige nutsvoorzieningen | 3.000 euro |
| Marketing | 1.800 euro |
| Overige vaste beroepskosten | 1.800 euro |
| Totaal | 12.000 euro |
De bedragen zijn exclusief eventuele terugvorderbare btw. Niet-aftrekbare btw hoort wel in de betrokken kost. De beroepsmatige bestemming en fiscale aftrekbaarheid moeten worden beoordeeld.
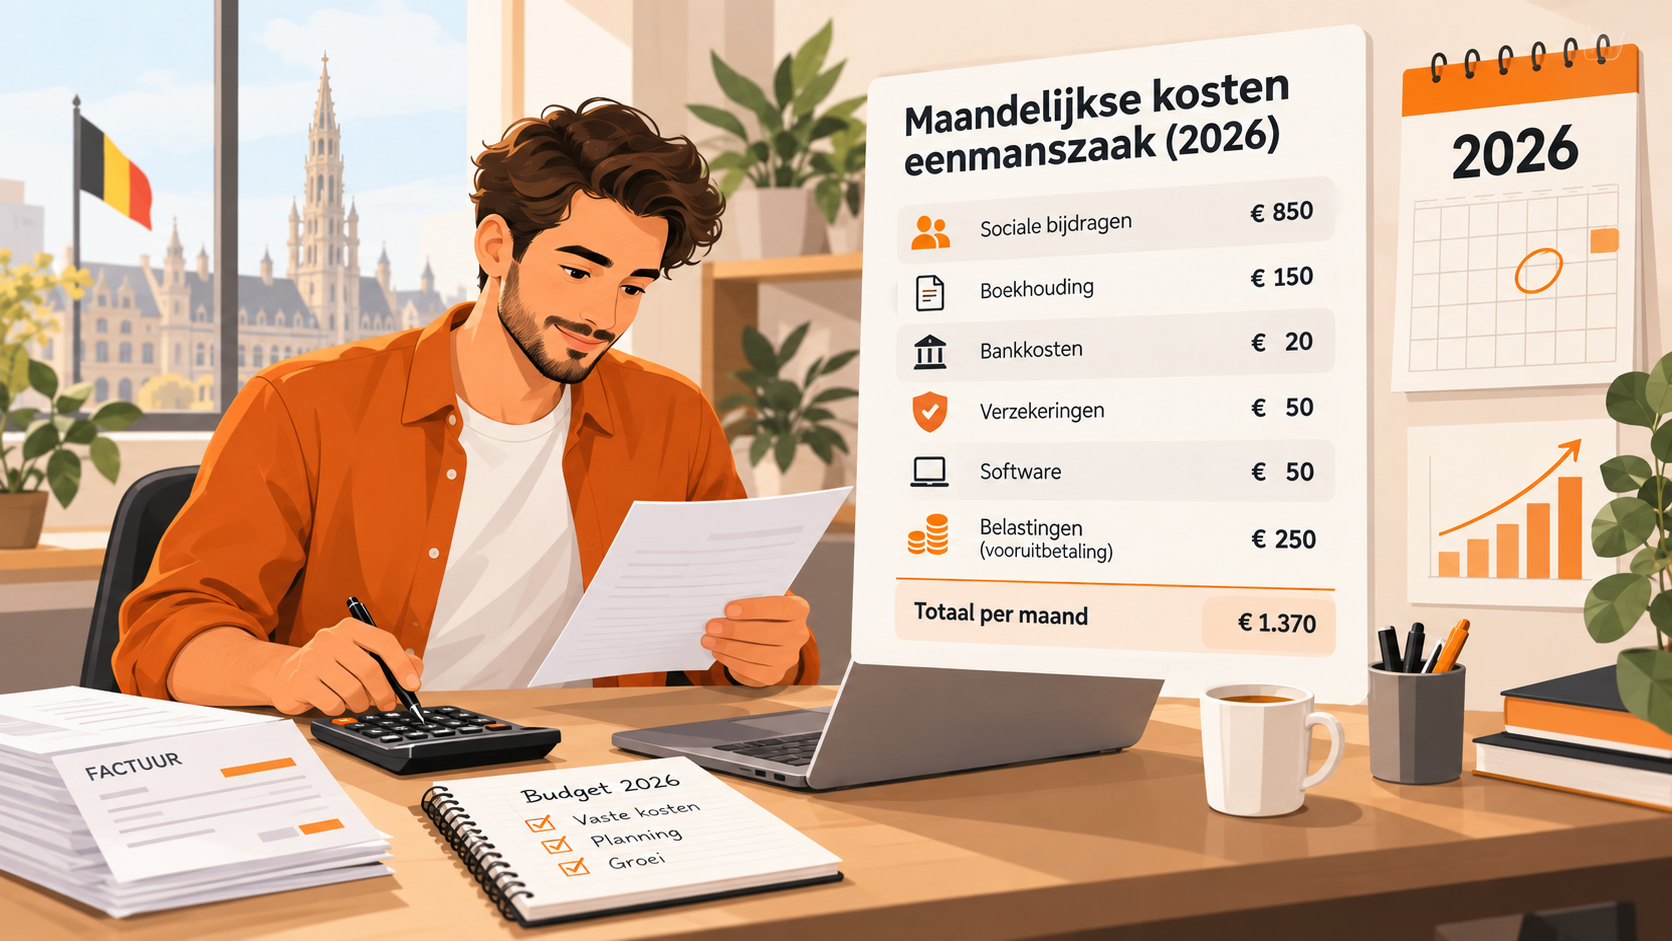
Raadpleeg onze gids maandelijkse kosten van een eenmanszaak om uw kostenlijst te controleren.
Variabele kosten
We nemen 10% van de omzet voor beroepsmatige uitgaven die met de opdrachten toenemen:
60.000 euro × 10% = 6.000 euro.
Dat kan bijvoorbeeld gaan om specifieke onderaanneming of opdrachtgebonden materialen. Neem geen kosten opnieuw op als ze al in het vaste budget staan.
Stap 4: maak de resultatenprognose
De voorbeeldlening heeft een fictieve vaste rente van 5% en een jaarlijkse kapitaalaflossing van 1.000 euro. In het eerste jaar nemen we 250 euro interest op het beginkapitaal van 5.000 euro.
| Jaar 1 | Bedrag |
|---|---|
| Omzet exclusief btw | 60.000 euro |
| Variabele beroepskosten | − 6.000 euro |
| Terugkerende vaste beroepskosten | − 12.000 euro |
| Eenmalige startkosten | − 950 euro |
| Afschrijving | − 1.000 euro |
| Interest lening | − 250 euro |
| Resultaat vóór persoonlijke sociale bijdragen en personenbelasting | 39.800 euro |
Het resultaat wordt hier bewust vóór persoonlijke sociale bijdragen getoond, zodat hun effect apart zichtbaar is.
De kapitaalaflossing van 1.000 euro is geen beroepskost. Ze vermindert wel uw kasmiddelen. De interest is een afzonderlijke kost, voor zover beroepsmatig en aftrekbaar.
Stap 5: reserveer voor bijdragen en belastingen
We nemen voor het budget voorlopig 8.000 euro sociale bijdragen en 9.000 euro personenbelasting op.
Deze bedragen zijn werkhypothesen, geen berekening volgens het wettelijke sociale of fiscale stelsel. Laat ze vervangen door een raming voor uw concrete situatie, inclusief beheerskosten, andere inkomsten en eventuele regularisaties.
| Van resultaat naar persoonlijk budget | Bedrag |
|---|---|
| Resultaat vóór bijdragen en belasting | 39.800 euro |
| Begrote sociale bijdragen | − 8.000 euro |
| Begrote personenbelasting | − 9.000 euro |
| Resultaat na deze budgetbedragen | 22.800 euro |
| Gemiddeld per maand | 1.900 euro |
Dit gemiddelde is geen garantie dat u maandelijks 1.900 euro kunt opnemen. Investeringen, aflossingen en openstaande klantfacturen kunnen de kasruimte beperken.
Gebruik onze calculator sociale bijdragen voor zelfstandigen voor uw sociale begroting. Voorlopige bijdragen kunnen later worden geregulariseerd; alleen de eerste betaalverzoeken volgen kan dus onvoldoende zijn.
Privéopnames zijn geen loon in een eenmanszaak
Bij een eenmanszaak is er geen apart loon zoals bij een werknemer. Een overschrijving naar uw privérekening is een privéopname, geen bijkomende aftrekbare bezoldiging.
De belasting volgt het belastbare inkomen, niet alleen wat u opneemt. Geld op uw beroepsrekening laten staan maakt de winst niet automatisch onbelast.
Bron: VLAIO — uw inkomen als zelfstandige.
In het voorbeeld vraagt het huishouden 1.800 euro per maand, of 21.600 euro per jaar. Het geraamde resultaat na bijdragen en belasting ligt slechts 1.200 euro hoger. Dat is een beperkte marge voor tegenvallers, ook als de kasbuffer aanvankelijk groter is.
Stap 6: maak een kasplan voor de eerste maanden
Stel dat de facturatie langzaam op gang komt en klanten de volgende maand betalen.
De eerste drie maanden factureert de ondernemer respectievelijk 3.000, 4.000 en 5.000 euro exclusief btw. In januari komt nog geen klantbetaling binnen.
Het onderstaande model toont vrij beschikbare kasmiddelen exclusief btw. Btw-ontvangsten en betalingen moeten in een echt bankkasplan afzonderlijk worden toegevoegd. Een belastingreserve wordt hier als overboeking naar een aparte reservepot behandeld, zodat het beschikbare saldo die reserve niet meer bevat.
De startinvestering en de eenmalige startkosten zijn al betaald vóór het openingssaldo van 8.000 euro.
| Kaspost | Januari | Februari | Maart |
|---|---|---|---|
| Beginsaldo vrije kas | 8.000 euro | 4.750 euro | 4.400 euro |
| Ontvangen klantbetalingen | 0 euro | 3.000 euro | 4.000 euro |
| Variabele kosten | − 300 euro | − 400 euro | − 500 euro |
| Vaste kosten | − 1.000 euro | − 1.000 euro | − 1.000 euro |
| Overboeking naar belastingreserve | − 750 euro | − 750 euro | − 750 euro |
| Privéopnames tijdens opstart | − 1.200 euro | − 1.200 euro | − 1.200 euro |
| Betaalde sociale bijdragen | 0 euro | 0 euro | − 2.000 euro |
| Lening: kapitaal en interest, budgetbedrag | 0 euro | 0 euro | − 312,50 euro |
| Eindsaldo vrije kas | 4.750 euro | 4.400 euro | 2.637,50 euro |
De leningbetaling van maart is een vereenvoudigde kwartaalverdeling van het eerstejaarsbudget. Het werkelijke contract bepaalt de data en bedragen.
Na drie maanden zijn 12.000 euro prestaties gefactureerd, maar slechts 7.000 euro ontvangen. Er staat 5.000 euro bij klanten open.
Bovendien neemt de ondernemer tijdens de start slechts 1.200 euro per maand privé op. De resterende huishoudbehoefte van 600 euro per maand vraagt in dit voorbeeld een aparte privébuffer of ander inkomen.
Onze cashflowcalculator helpt om deze verschillen zichtbaar te maken. Neem minstens één vertraagde klantbetaling als extra scenario op.
Stap 7: bereken het break-evenpunt
Met 10% variabele kosten blijft 90% van de omzet over om andere kosten te dragen.
De vaste kosten van het eerste jaar, inclusief startkosten, afschrijving en interest, bedragen:
12.000 + 950 + 1.000 + 250 = 14.200 euro.
Het rekenkundige break-evenpunt vóór persoonlijke bijdragen en belastingen is:
14.200 euro ÷ 0,90 = 15.777,78 euro omzet.
Dat is ongeveer 316 factureerbare uren tegen 50 euro. Maar deze grens voorziet nog niet in een leefbaar inkomen.
Als we daarnaast de privébehoefte van 21.600 euro en de aangenomen sociale en fiscale budgetten van samen 17.000 euro willen dragen:
(14.200 + 21.600 + 17.000) ÷ 0,90 = 58.666,67 euro omzet.
Dit is een indicatief inkomensdoel bij gelijkblijvende reservehypothesen. Belastingen en bijdragen veranderen in werkelijkheid mee met de situatie.
Gebruik onze break-evencalculator en vermeld altijd welke kosten in uw berekening zitten.
Stap 8: bekijk jaar 2
Veronderstel dat het tarief gelijk blijft en de factureerbare uren toenemen tot 1.440. Dat vraagt gemiddeld 120 uur per maand en moet operationeel haalbaar zijn.
| Resultatenbegroting | Jaar 1 | Jaar 2 |
|---|---|---|
| Omzet | 60.000 euro | 72.000 euro |
| Variabele kosten | − 6.000 euro | − 7.200 euro |
| Terugkerende vaste kosten | − 12.000 euro | − 12.000 euro |
| Eenmalige startkosten | − 950 euro | 0 euro |
| Afschrijving | − 1.000 euro | − 1.000 euro |
| Interest | − 250 euro | − 200 euro |
| Resultaat vóór bijdragen en belasting | 39.800 euro | 51.600 euro |
| Sociale budgethypothese | − 8.000 euro | − 10.000 euro |
| Fiscale budgethypothese | − 9.000 euro | − 13.000 euro |
| Resultaat na budgethypothesen | 22.800 euro | 28.600 euro |
De bijdragen en belastingen van jaar 2 zijn opnieuw fictieve budgetbedragen. Hogere omzet betekent niet dat het persoonlijke netto-inkomen met hetzelfde percentage groeit.
De kapitaalaflossingen ontbreken terecht in deze resultatentabel, maar horen wel in het kasplan.
Wat als de omzet 20% lager uitvalt?
Bij 48.000 euro omzet en 4.800 euro variabele kosten bedraagt het resultaat vóór bijdragen en belastingen:
48.000 − 4.800 − 12.000 − 950 − 1.000 − 250 = 29.000 euro.
Dat is 10.800 euro lager dan in de basisprognose. Uw fiscale en sociale raming moet opnieuw worden berekend, maar uw huishouden heeft waarschijnlijk niet automatisch 20% minder geld nodig.
Onderzoek daarom welke kosten u kunt verminderen, hoe u bijkomende opdrachten vindt en hoeveel maanden de buffer overbrugt. Behandel een krediet niet als vervanging voor een structureel onvoldoende marge.
Vergeet de btw niet
Bereken omzet en resultaat op een consistente btw-basis. Terugvorderbare btw op kosten is in het voorbeeld geen beroepskost, maar kan wel tijdelijk voorgefinancierd moeten worden.
Btw die u ontvangt, is niet automatisch vrij besteedbaar. Neem aangiften, betalingen en terugbetalingen afzonderlijk op in het kasplan.
Voor activiteiten met een vrijstelling kan niet-aftrekbare btw de kosten verhogen. Lees onze gids over de btw-vrijstellingsregeling voordat u de uitgangspunten kiest.
Veelgestelde vragen
Mag u het plan zelf maken?
Ja. Laat sociale, fiscale en boekhoudkundige aannames controleren en volg eventuele eisen van uw financier.
Is een positief resultaat voldoende?
Nee. U moet ook klantenbetalingen, aflossingen, investeringen en privébehoeften kunnen dragen.
Kunt u dezelfde berekening voor bijberoep gebruiken?
De opbouw blijft bruikbaar, maar sociale bijdragen en belasting moeten aangepast worden. Andere beroepsinkomsten kunnen de fiscale uitkomst sterk beïnvloeden.
Hoe vaak werkt u het plan bij?
Vergelijk maandelijks de werkelijke cijfers met uw begroting. Pas de prognose aan bij gewijzigde tarieven, kosten, opdrachten of betalingstermijnen.
Maak uw eigen plan met onze KMO-calculators en raadpleeg de gidsen voor starters voor de volgende stappen.